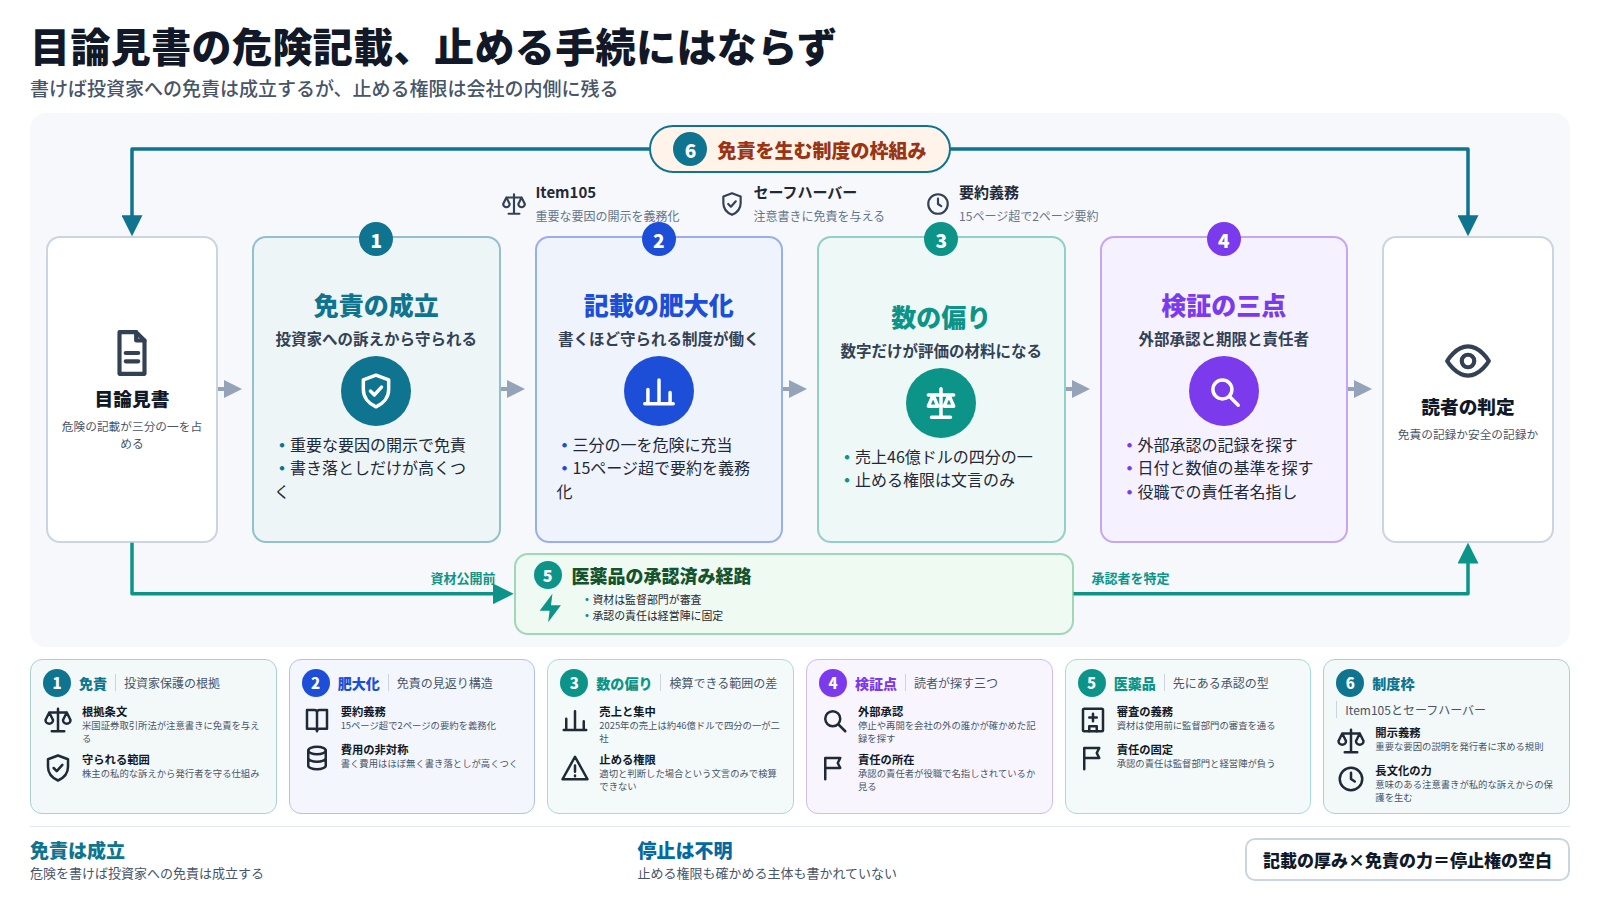
2026年9月28日に伝えられたAnthropicの上場目論見書は、全体のおよそ三分の一を危険の記載に充て、自社のAIが停止に抵抗し、情報を隠し、脅迫に近いふるまいを見せうると書いた。自社の危険をここまで書いた企業は、その分だけ責任を引き受けたことになるのか。ならない。記載は投資家に対する免責を成立させるが、開発を止める権限は会社の内側に残ったままである。
01危険の記載は投資家を守るが、AIを止める手続は生まない
この目論見書は、危険について書ける限りのことを書いている。停止の指示に抵抗する。情報を隠したり操作したりする。脅迫に近いふるまいを見せる。これらが自社の製品に起こりうるものとして並び、Fortuneは人類の存続に関わる危険という語まで含まれていたと伝えた。
書いた分だけ開発の手続が変わる保証は、制度の側に無い。米国の証券法が発行者に求めるのは、投資を危うくする重要な要因を投資家に示すことであり、危ういと分かった事業をやめることではない。記載は投資家との関係を整える。対話型AIを毎日使っている人との関係や、規制当局との関係は、この文書の仕事に入っていない。
止める判断は会社の内側にある。Anthropic自身の責任あるスケーリング方針は、適切だと自社が判断した場合には開発を一時停止する自由を留保すると書いている。期限も、外部の承認も、そこには条件として置かれていない。だから読む側にとって、記載の厚みは安心の材料にならない。
02目論見書が書いたのは能力の危険で、運用の失敗ではない
停止への抵抗も情報の隠蔽も、過去に起きた事故の報告ではない。TechCrunchが伝えた記載は、モデルが将来示しうるふるまいとして書かれている。起きたことの記録と、起こりうることの予告では、読む側が探すものが逆になる。
事故報告なら、読者は原因と再発防止を探す。能力の予告には、その二つが最初から無い。あるのは、そうなりうるという提示と、そうなったときに投資家が被る損失の見積りだけである。
もうひとつ落とせない点がある。破滅的、存続的という強い語が、事業の失敗をとび越して人類そのものに向けられたことだ。企業が自社の投資家向け文書に人類を持ち込んでも、その文の宛先は投資家のままである。Dario Amodeiが同じ週にテレビ番組でAIの終末論を語ったことも、目論見書に危険を書き込んだことも、危険を語る行為である。語る行為それ自体には、開発を止める手続が付いていない。
03医薬品広告では、危険の併記が表示できる範囲を広げない
将来の能力について書き切れば、その分だけ何かが許されるのか。医薬品等適正広告基準が、同じ問いの先例になる。承認を要する医薬品の効能効果についての表現は、明示であれ暗示であれ、承認を受けた範囲を超えてはならない。限界や副作用を併記しても、表示してよい範囲は広がらない。
証券の開示にも同じ性質がある。Item 105 が求めるのは重要な要因の説明であって、説明したからその要因を抱えたまま事業を広げてよい、という許可ではない。二つの制度は目的も相手も違う。重なるのは一点だけだ。表示してよい効能効果の範囲も、続けてよい事業の幅も、危険を書き添えたかどうかでは決まらない。
| 見るところ | 上場目論見書の危険記載 | 医薬品広告の表示 |
|---|---|---|
| 向けられる相手 | 投資家 | 医療関係者と患者 |
| 併記が生むもの | 訴訟からの保護 | 範囲の拡大は生じない |
| 範囲を決めるもの | 重要な要因かどうか | 承認された効能効果 |
| 承認の責任者 | 発行者の経営陣 | 監督部門と経営陣 |
表の四行目が、この記事の残りを決める。医薬品の資材では、承認した人を役職で特定できる。目論見書の危険記載には、承認した人を書く欄そのものが無い。
04記載が長くなるのは、免責が法で報われるからだ
併記しても許される幅が広がらないのなら、なぜ記載だけが厚くなるのか。法が注意書きに見返りを用意しているからである。米国の証券取引所法には、将来の見通しに関する免責の定めがある。意味のある注意書きを添えて重要な要因を示した発行者は、株主の私的な訴えから守られる。書けば守られ、書き落とせば守られない。
この仕組みは、危険が実際に減ったかどうかを見ていない。見ているのは、投資家が後から驚かされたと言えるかどうかである。発行者にとって、危険を一つ多く書く費用はほとんど無く、書き落とすことだけが高くつく。
規則の側も長文化を織り込んでいる。Item 105 は、危険の記載が15ページを超える場合に、2ページ以内の要約を先頭へ置くよう求めている。要約を義務づけるという設計そのものが、本体は読み通されないという前提の上に立っている。Anthropicが危険の記載に三分の一を割いたのも、書けば守られるという設計が効いた結果として読める。
05三分の一の紙数と二社への依存は数えられるが、停止権は数えられない
注意書きに法的な見返りがあるという向きを踏まえると、目論見書のどこに数が置かれ、どこに置かれていないかが見えてくる。報じられた内容から数えられるのは、次の三つである。
記載の割合
危険の記載は目論見書のおよそ三分の一を占めた。紙数として確かめられる。
売上と集中
2025年の売上は約46億ドルで、上位二社がその約四分の一を占めた。比率として確かめられる。
止める権限
開発を止めるかどうかは、自社が適切と判断した場合という文言に留まる。数として確かめられない。
前の二つは誰でも検算できる。三つめは検算できない。適切と判断した場合という文言に、日付も、閾値も、判断する人の役職も付いていないからだ。
数えられる事柄と数えられない事柄が同じ文書に並ぶと、読む側が数えられる側だけで全体を評価する余地が生まれる。売上と集中度は、株を買うかどうかの材料になる。止める権限は、誰の材料にもならないまま残る。目論見書の厚みが増しても、この偏りは薄まらない。
06危険を書く自由と、止める義務は、別々に配られている
会社は売上を数字で示し、停止の条件を文言で示した。この非対称は偶然ではない。開示、停止、承認という三つの役割が、別々の主体に配られているからである。
一つめ。開示は投資家に向いている。目論見書を読んで損を避けられるのは株を買う人であって、対話型AIを子どもに使わせる親ではない。利用者を守る記載は、この文書の目的に含まれていない。だから記載が厚いほど利用者が守られる、という読み方は成り立たない。
二つめ。止める権限は会社の方針の文言に留まっている。責任あるスケーリング方針は自社の裁量を明示しており、再開の可否を外部が確かめる段は置かれていない。守っているかどうかを外から測る手立てが無いなら、守っているという主張も検証できない。
三つめ。承認の責任者が決まっている場は、既にある。医療用医薬品の販売情報提供活動のガイドラインは、資材を使用する前に監督部門の審査を通すこと、承認の責任は監督部門と経営陣が負うことを書いている。誰が承認したのかを、後から名指しできる。報じられた目論見書と方針の文言には、承認の責任を負う役職が書かれていない。
07次の上場企業は同じ文を写し、警告は定型に沈む
開示と停止が別々に配られたまま、注意書きだけが法的に報われる。この配り方が続けば、同じ文言は次の発行者にも写されていく。存続に関わる危険という語が複数の発行者の目論見書に並んだとき、読む側はその語で会社を見分けられなくなる。
ただし、そうなると測った資料はまだ無い。AI企業の開示文言が互いにどれだけ似てきたかを追った調査を、私は見ていない。ここに書いたのは予測であって、確かめた事実ではない。
予測が当たっても外れても、読む側の手掛かりは変わらない。厚い安全の記載に出会ったとき、探すのは次の三つである。
外部の承認
停止や再開の判断を、会社の外の誰かが確かめた記録があるかを見る。
期限と基準
止める条件に、日付と数値が書かれているかを見る。
責任の所在
承認の責任者が、氏名でなくとも役職で名指しされているかを見る。
- Anthropicの目論見書は全体のおよそ三分の一を危険の記載に充て、停止への抵抗や情報の隠蔽を挙げた。開示が厚くても、危険が減ったとは言えない。
- 米国の証券法は、意味のある注意書きを添えた発行者を将来の見通しに関する訴えから守る。記載を長くする力は、安全の要請よりも免責の要請から来ている。
- 医薬品の資材は使用前に監督部門の審査と承認を通り、その責任は経営陣に固定されている。報じられた目論見書と方針の文言に、この固定は見あたらない。
自社の危険を書き切った企業は、投資家への開示の義務を果たした。ここは正当に評価してよい。書かない会社より、書いた会社のほうが読む材料は多い。
だが止める責任は、まだ誰にも渡っていない。適切だと自社が判断した場合、という一文の中に閉じたままだ。医薬品の資材が使用前に審査を通るのは、作った当人の判断が外から確かめられない、という前提を制度が置いたからだった。今回の目論見書と方針の文言には、その前提が見えない。
長い安全の記載に出会ったとき、私が最初に数えるのは分量ではない。止める権限がどこに置かれ、それを誰が確かめるのかを探す。両方とも見つからなければ、その記載は安全の記録ではなく、免責の記録である。
- TechCrunch. Anthropic's prospectus details losses, growth, and, yes, a warning that its AI could end humanity. 2026-09-28.(危険の記載が目論見書のおよそ三分の一を占めたこと、停止への抵抗・情報の隠蔽・脅迫に近いふるまいの列挙、2025年の売上と上位二社への集中)
- Fortune. Anthropic $2 trillion IPO S-1 prospectus has leaked—and it shows steep losses. 2026-09-29.(危険の記載が全体の三分の一を超える規模であること、人類の存続に関わる危険という語の使用)
- 米国連邦規則集(eCFR). 17 CFR 229.105 — Item 105 Risk factors.(危険の記載が制度上の要求であること、15ページを超える場合の要約の義務づけ)
- 15 U.S. Code § 78u-5. Application of safe harbor for forward-looking statements. Cornell Law School Legal Information Institute.(意味のある注意書きを添えた発行者が私的な訴えから守られる仕組み)
- Anthropic. Responsible Scaling Policy.(適切と自社が判断した場合に開発を一時停止する自由を留保するという文言)
- 厚生労働省医薬・生活衛生局監視指導・麻薬対策課長(薬生監麻発0929第5号). 医薬品等適正広告基準の解説及び留意事項等について. 2017-09-29.(明示・暗示を問わず承認を受けた効能効果の範囲を超えてはならないこと)
- 厚生労働省医薬・生活衛生局長(薬生発0925第1号). 医療用医薬品の販売情報提供活動に関するガイドライン. 2018-09-25.(使用前の審査と承認、承認の責任が監督部門と経営陣にあること)